En el artículo sobre el testamento en segundas nupcias analizábamos cómo podría organizarse el testamento de una persona casada en segundas nupcias que quiere proteger a su cónyuge y, al mismo tiempo, conseguir que una finca termine siendo propiedad de su hija.
Pero una planificación sucesoria no debería terminar cuando comprobamos que la operación es jurídicamente posible.
Hay una segunda pregunta imprescindible:
¿Cuántos impuestos puede generar?
Y en nuestro caso la respuesta demuestra por qué conviene analizar conjuntamente la parte civil y la fiscal.
Recordemos brevemente el caso
A y B son propietarios al 50 % de un piso y de una finca.
A hace testamento a favor de su hija y organiza la sucesión de la siguiente manera.
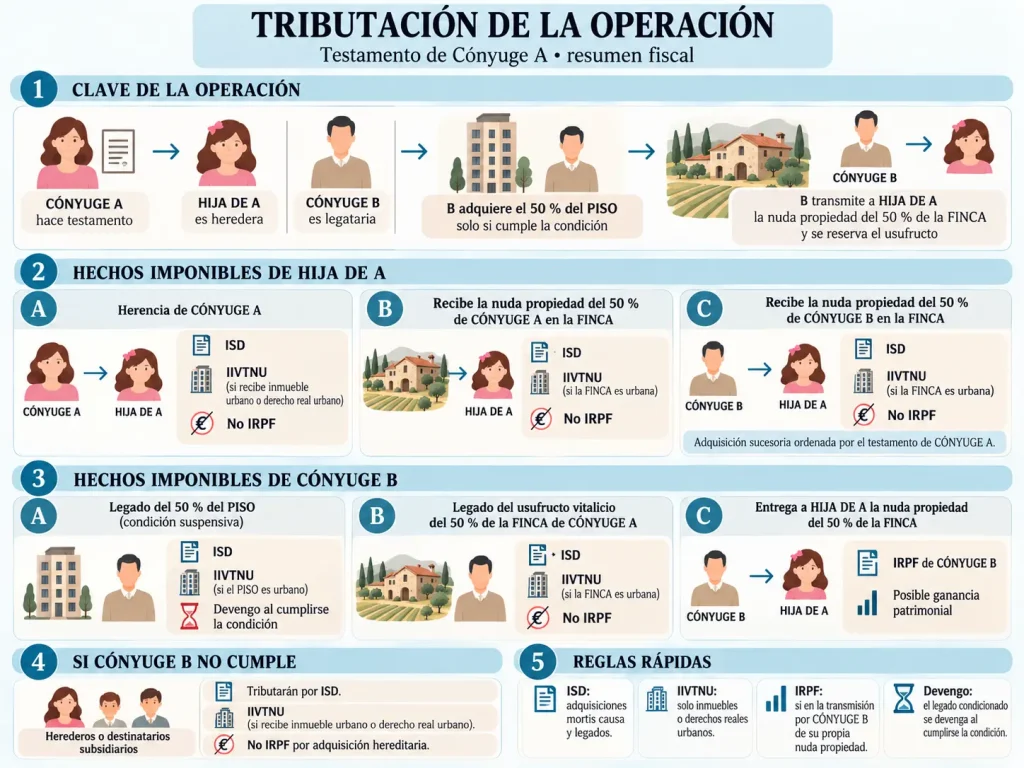
Su hija recibe la nuda propiedad del 50 % de la finca perteneciente a A.
B recibe el usufructo vitalicio sobre esa participación.
Además, B podrá recibir el 50 % del piso perteneciente a A si cumple una condición: transmitir a la hija de A la nuda propiedad de su propio 50 % de la finca, reservándose el usufructo.
Veamos ahora qué ocurre fiscalmente.
¿Cómo tributa la hija de A?
La primera regla es sencilla.
Los bienes y derechos adquiridos por herencia o legado están sujetos al Impuesto sobre Sucesiones y Donaciones (ISD). La Ley del impuesto considera hecho imponible las adquisiciones por herencia, legado o cualquier otro título sucesorio. BOE
Por tanto, la hija tributará por las adquisiciones que reciba como consecuencia del fallecimiento de A.
Esto incluye, entre otros bienes, la nuda propiedad del 50 % de la finca que pertenecía a su madre.
¿Y además tiene que pagar IRPF por heredar?
No.
La propia Ley del IRPF establece que no existe ganancia o pérdida patrimonial con ocasión de las transmisiones lucrativas por causa de muerte del contribuyente. En términos sencillos: recibir una herencia no provoca que el heredero tenga además que declarar esa adquisición como una ganancia patrimonial en su IRPF. BOE
¿Puede aparecer también la plusvalía municipal?
Sí, cuando estemos ante terrenos de naturaleza urbana o derechos reales de goce limitativos del dominio sobre ellos.
El IIVTNU —la conocida como plusvalía municipal— grava, con los requisitos legalmente previstos, el incremento de valor puesto de manifiesto con motivo de la transmisión de terrenos urbanos o de la constitución o transmisión de determinados derechos reales sobre ellos. Los terrenos rústicos quedan fuera de este impuesto.
Por eso es importante saber si la finca de nuestro ejemplo tiene naturaleza urbana o rústica.
¿Cómo tributa B por lo que recibe de A?
B recibe del patrimonio de A dos derechos.
Por una parte, el usufructo vitalicio sobre el 50 % de la finca de A.
Por otra, el 50 % del piso de A, aunque esta segunda adquisición está sometida al cumplimiento de una condición.
Ambas adquisiciones tienen su origen en el testamento y entran, en principio, en el ámbito del Impuesto sobre Sucesiones y Donaciones.
Pero con el piso aparece un elemento especial: la condición suspensiva.
La Ley del ISD establece que cuando la efectividad de una adquisición queda suspendida por una condición, la adquisición se entiende realizada cuando desaparece esa limitación. El Reglamento añade que, si la condición es suspensiva, no se liquida el impuesto por esa adquisición hasta que la condición se cumpla.
Por tanto, la correcta redacción civil de la condición influye directamente en la tributación.
El punto más interesante: B transmite un bien que ya era suyo
Llegamos ahora a la parte fiscal menos intuitiva.
Para conseguir el 50 % del piso de A, B transmite a la hija de A la nuda propiedad de su propio 50 % de la finca.
Podríamos pensar que, como toda la operación nace de un testamento, para B no existe ninguna consecuencia en su IRPF.
Pero no es así.
La Dirección General de Tributos mantiene que, en los llamados legados de cosa ajena o de cosa propia del heredero o legatario gravado, deben diferenciarse las consecuencias para quien recibe el bien y para quien se ve obligado a transmitir un bien que ya era suyo.
Para la hija, esa adquisición puede integrarse en el ISD como adquisición derivada del legado ordenado por el causante.
Para B, en cambio, la transmisión de su propio bien supone una alteración de su patrimonio susceptible de producir una ganancia patrimonial en el IRPF. La DGT ha aplicado expresamente este criterio en consultas sobre bienes propios que un heredero debe entregar a un legatario por mandato del causante.
Y esta es probablemente la consecuencia fiscal que más fácilmente se puede pasar por alto.
¿Puede B deducirse la carga que soporta?
También existe otra consecuencia importante.
La doctrina de la Dirección General de Tributos considera el legado de cosa ajena como una carga impuesta al heredero o legatario gravado para poder recibir su adquisición sucesoria. En consecuencia, el valor de esa carga puede incidir, conforme a su concreta configuración, en la determinación de su base imponible del Impuesto sobre Sucesiones. A su vez, el beneficiario debe incluir el valor del legado que recibe en su propia adquisición sucesoria.
Es decir, no debemos analizar aisladamente cada escritura o cada cambio de titularidad.
Hay que analizar toda la estructura diseñada por el testamento.
Una herencia puede generar más impuestos de los que parece
Este caso nos deja una conclusión especialmente útil.
Una herencia puede implicar simultáneamente:
Impuesto sobre Sucesiones y Donaciones, plusvalía municipal y, en determinados casos, IRPF para quien se ve obligado a transmitir un bien propio.
Por eso no siempre es suficiente con diseñar un testamento que consiga jurídicamente el resultado deseado.
También debemos preguntarnos cuánto costará fiscalmente conseguirlo.
La planificación sucesoria eficaz consiste precisamente en eso: decidir qué queremos que ocurra, comprobar que jurídicamente puede hacerse y conocer sus consecuencias fiscales antes de firmar el testamento.
Cristina San Nicolás
CEO en San Nicolas Asesores SLP