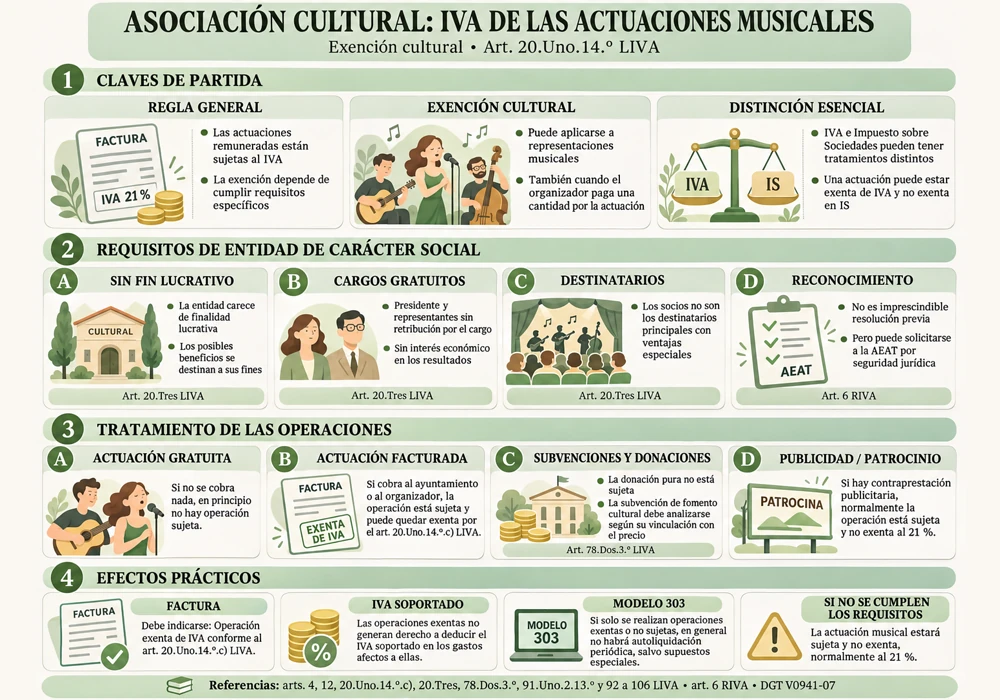
Las asociaciones musicales sin ánimo de lucro pueden estar exentas de IVA por sus conciertos y actuaciones, incluso cuando cobren por realizarlos.
El artículo 20.Uno.14.º de la Ley del IVA contempla una exención para las representaciones musicales realizadas por entidades culturales de carácter social.
Para beneficiarse de ella, la asociación debe cumplir determinados requisitos:
- Carecer de finalidad lucrativa y destinar sus posibles beneficios a sus fines.
- Que los cargos representativos sean gratuitos y no tengan interés económico en los resultados.
- Que los socios no sean los destinatarios principales de los servicios con condiciones especiales.
¿Qué sucede si un Ayuntamiento paga por una actuación?
Si se cumplen estos requisitos, la asociación puede emitir una factura sin repercutir IVA, indicando que la operación está exenta conforme al artículo 20.Uno.14.º.c) de la Ley del IVA.
Pero existe una consecuencia importante: el IVA soportado en los gastos destinados a estas actuaciones exentas no será deducible.
Si la asociación realiza exclusivamente operaciones exentas o no sujetas, generalmente tampoco estará obligada a presentar el modelo 303, salvo determinados supuestos especiales.
En definitiva, una actuación musical puede estar exenta de IVA y, al mismo tiempo, generar ingresos sujetos y no exentos en el Impuesto sobre Sociedades.
Fundamento legal: artículos 20.Uno.14.º, 20.Tres, 92 y 94 de la Ley 37/1992 del IVA, y artículo 6 de su Reglamento.
Cristina San Nicolás
CEO en San Nicolás Asesores SLP